Governo propõe flexibilizar cobrança de novo imposto para facilitar transição da Reforma Tributária
Medida permitirá que empresas calculem a CBS por estimativa e façam ajustes posteriores em 2027; Receita Federal mantém calendário de implantação e anuncia novas etapas de regulamentação
O governo federal vai encaminhar ao Congresso Nacional uma proposta para facilitar a adaptação das empresas à Reforma Tributária a partir de 2027. A medida prevê uma regra opcional para o cálculo da Contribuição sobre Bens e Serviços (CBS), novo tributo federal sobre o consumo, permitindo que os contribuintes utilizem estimativas de créditos tributários e ajustem eventuais diferenças no mês seguinte.
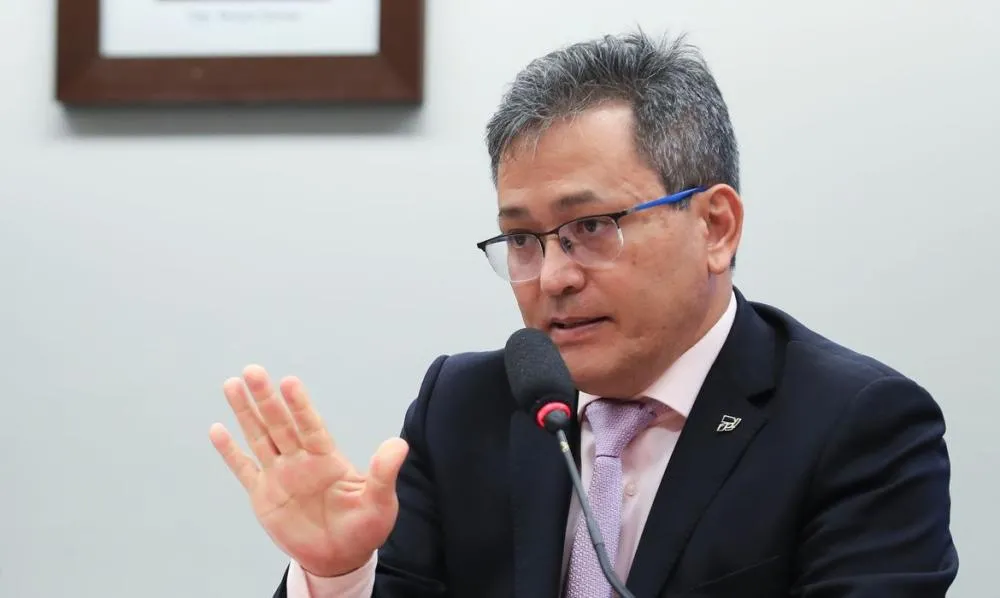
O anúncio foi feito nesta quarta-feira (11) pelo secretário especial da Receita Federal, Robinson Barreirinhas, durante coletiva de imprensa no Ministério da Fazenda, em Brasília. A iniciativa busca reduzir dificuldades operacionais e dar maior segurança às empresas durante a implantação do novo sistema tributário.
“Para tranquilizar e ter certeza absoluta de que ninguém vai ter problema nessa transição, nós vamos propor para o Congresso Nacional uma regra opcional”, afirmou Barreirinhas.
A proposta ainda depende de análise e aprovação do Congresso. O governo, entretanto, mantém a intenção de cumprir o cronograma da Reforma Tributária, sem adiar sua implementação.
O que muda para as empresas em 2027
Pelo calendário apresentado, as empresas deverão emitir documentos fiscais conforme as novas regras a partir de janeiro de 2027.
Na primeira apuração da CBS, prevista para fevereiro, o contribuinte poderá estimar os créditos tributários a que tem direito. Se houver diferenças entre os valores estimados e os efetivamente apurados, elas poderão ser corrigidas no mês seguinte.
A medida pretende facilitar a adaptação ao sistema de split payment, mecanismo que relaciona o recolhimento do imposto nas operações comerciais ao aproveitamento dos respectivos créditos tributários.
Na prática, a alternativa busca evitar que dificuldades iniciais na identificação e no aproveitamento desses créditos comprometam o fluxo de caixa das empresas.
A flexibilização será especialmente relevante durante o período em que o novo mecanismo de pagamento ainda estiver sendo implementado, sobretudo nas operações entre empresas.
É importante destacar que a proposta não representa isenção ou redução da CBS. Trata-se de uma mudança temporária na forma de apuração e ajuste do tributo, com o objetivo de facilitar a transição.
Reforma prevê créditos imediatos para investimentos
Outro ponto destacado pela Receita Federal envolve o tratamento tributário dos investimentos produtivos.
Pelas novas regras, tributos incidentes sobre a aquisição de máquinas, equipamentos, imóveis e outros bens de capital poderão gerar créditos de aproveitamento imediato. Atualmente, em determinadas situações, a recuperação desses valores ocorre gradualmente, ao longo de vários anos.
Segundo Barreirinhas, uma indústria que realize investimentos expressivos poderá utilizar os créditos gerados para compensar a CBS devida em períodos posteriores, reduzindo a necessidade de manter recursos imobilizados.
A reforma também prevê maior agilidade no ressarcimento de créditos acumulados. De acordo com o secretário, os prazos poderão ser de 30, 60 ou 90 dias, conforme o nível de conformidade tributária da empresa.
Essas mudanças são apresentadas pelo governo como instrumentos para reduzir custos financeiros, melhorar o fluxo de caixa e estimular novos investimentos.
Regulamentação terá novas etapas ainda em 2026
A Receita Federal informou que a regulamentação da reforma está sendo construída em diálogo com estados, municípios, entidades empresariais e profissionais da contabilidade.
A primeira versão do regulamento recebeu quase 5 mil sugestões de aperfeiçoamento, posteriormente analisadas pelos órgãos envolvidos.
Entre os próximos passos anunciados pelo Ministério da Fazenda estão a publicação de uma versão revisada do regulamento, a ampliação do ambiente de testes para os contribuintes e a divulgação de ferramentas digitais destinadas à apuração dos novos tributos.
O governo também prevê a publicação de normas complementares até o início de dezembro e o adiamento, para março de 2027, de determinadas exigências documentais aplicáveis a situações específicas.
Outra mudança prevista é a redução a zero das alíquotas do Imposto sobre Produtos Industrializados (IPI) para a maior parte dos produtos, preservadas as exceções relacionadas à competitividade da Zona Franca de Manaus.
Segurança jurídica será decisiva para o setor produtivo
A proposta surge em meio às preocupações de empresas e entidades empresariais com a complexidade da transição tributária, especialmente quanto à adaptação dos sistemas fiscais, ao aproveitamento de créditos e aos possíveis impactos financeiros das novas regras.
Embora o governo defenda a manutenção do calendário, a necessidade de ajustes demonstra que a implantação da reforma exigirá acompanhamento permanente por parte das empresas, dos profissionais de contabilidade e dos órgãos responsáveis pela fiscalização.
Para o setor produtivo, o principal desafio será adaptar procedimentos e sistemas à nova legislação sem comprometer a continuidade das operações.
A proposta de flexibilização busca oferecer uma margem de segurança nessa etapa inicial, mas sua aplicação dependerá da aprovação do Congresso Nacional e da definição das regras operacionais.
Fonte: Agência Brasil, reportagem de Pedro Peduzzi, publicada em 11 de novembro de 2026, com informações complementares do Ministério da Fazenda.