Simples Nacional: 30 dias para fazer uma escolha sem saber quanto ele vai custar
-

Direito no CardápioNa coluna semanal, Luiz Henrique do Amaral oferece uma leitura direta sobre tributação, direito e o impacto real das regras no dia a dia de bares, restaurantes e de quem produz.
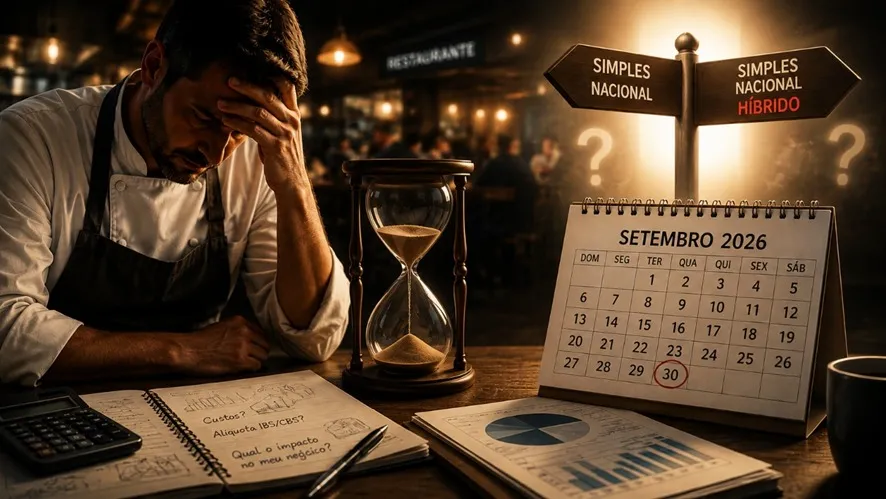
Entre 1º e 30 de setembro de 2026, o dono de bar ou restaurante optante do Simples Nacional tem uma decisão a tomar — e ela não deixa de existir só porque uma das saídas é ficar calado. Ou mantém o IBS e a CBS dentro do DAS, e para isso não precisa fazer nada, ou opta por recolhê-los fora da guia única, pelas regras do regime regular — o Simples Nacional híbrido —, e então precisa formalizar a opção no Portal do Simples Nacional. O que escolher agora vale para janeiro a junho de 2027.
Há um detalhe que nenhum manual oficial resolve: o preço de uma das escolhas ainda não existe. A alíquota de referência da CBS para 2027 não está fixada, e o próprio calendário legal admite que ela só apareça em 15 de dezembro — dezessete dias antes de valer.
O Estado abriu o prazo da decisão antes de abrir o preço.
O relógio oficial
As datas contam a história sozinhas.
A janela de escolha vai de 1º a 30 de setembro de 2026, com efeitos de janeiro a junho de 2027. Quem optar pelo regime regular pode cancelar a opção até 30 de novembro de 2026. Quem não optar permanece no Simples "puro" durante todo o primeiro semestre: a janela seguinte só abre em março de 2027, e produz efeitos a partir de 1º de julho.
Do outro lado, o calendário do preço, nos arts. 349 e 353 da Lei Complementar 214/2025, com prazos excepcionalmente prorrogados em 45 dias para 2026: o Executivo federal tem até 14 de setembro para levar sua proposta de cálculo ao Tribunal de Contas da União; o TCU, até 30 de outubro para remeter os cálculos ao Senado; e o Senado, até 15 de dezembro para fixar por resolução a alíquota de referência da CBS.
São dois calendários que não conversam entre si. A decisão do empresário vence em 30 de setembro. O arrependimento vence em 30 de novembro. O preço pode chegar só em 15 de dezembro.
E a única correção sinalizada até agora não é antecipar o preço: é, quem sabe, empurrar o arrependimento. O Comitê Gestor do Simples Nacional já informou que o prazo de cancelamento poderá ser postergado em função da data de publicação da alíquota da CBS. Admite-se o problema e oferece-se como remédio mais uma indefinição.
O número que falta
Circula com força a referência de 27,91%. Ela é o que é: estimativa técnica da metodologia da Resolução CGIBS nº 14, usada para projetar arrecadação do sistema, com 18,7% atribuídos metodologicamente à parcela do IBS. Não é a carga que se pagará em 2027.
Aliás, a alíquota geral transitória do IBS em 2027 já está definida, e não é essa: em 2027 e 2028 o IBS é cobrado a 0,05% estadual mais 0,05% municipal — 0,10% no total, por determinação do art. 127 do ADCT, na redação da Emenda Constitucional 132/2023, sem prejuízo das reduções aplicáveis às operações sujeitas a regimes específicos.
O principal número que falta, e de que depende a conta do ano que vem, é a alíquota de referência da CBS. Na ausência de alíquota própria fixada pela União, é ela que serve de base para a cobrança; e, em 2027 e 2028, a própria regra de transição ainda manda reduzir a alíquota da CBS em 0,1 ponto percentual. Também não existe hoje o teto automático de 26,5% que tantos citam: aquilo é parâmetro de avaliação futura do sistema, não trava acionada quando as estimativas o superam.
Quem monta o orçamento de 2027 com um número cravado numa célula de planilha está orçando sobre projeção, não sobre norma. O correto, hoje, é trabalhar com faixa de variação.
A irresponsabilidade tem endereço
É confortável dizer que "o governo" atrasou. Não é preciso. Cada elo dessa corrente tem nome, competência e responsabilidade próprias.
O legislador desenhou um calendário em que a decisão do contribuinte antecede a definição de uma das alíquotas essenciais para calcular o seu próprio custo. O Comitê Gestor do Simples Nacional, ao regulamentar as janelas nas Resoluções 186 e 190 de 2026, fixou o direito de arrependimento em 30 de novembro — antes, portanto, do prazo final do próprio processo que definirá a alíquota. O Executivo tem prazo apenas para propor o cálculo. O TCU opera dentro de prazos que empurram o desfecho para o fim do ano. E o Senado dará a palavra sobre a alíquota de referência quando o ano já estiver terminando.
Nenhum deles errou isoladamente. O que se produziu foi pior do que um erro isolado: um sistema que exige do contribuinte uma decisão informada e, ao mesmo tempo, retém dele a informação necessária para decidir. O risco de um calendário mal desenhado foi transferido inteiro para quem não participou do desenho — e que, se errar, paga com o próprio caixa e com o emprego dos seus.
Chame-se isso pelo nome: é irresponsabilidade. E o pior não é o que se costuma imaginar. A crítica aqui não é de violação da anterioridade nonagesimal — não há: o art. 130, § 1º, do ADCT, na redação da Emenda Constitucional 132/2023, manda fixar as alíquotas de referência no ano anterior ao da vigência e afasta expressamente a noventena do art. 150, III, "c", da Constituição. O constituinte derivado dispensou, para essas alíquotas, o intervalo mínimo de noventa dias entre conhecer o número e pagar por ele. Alguém redigiu, votou e aprovou essa dispensa. O calendário não escapou da norma: foi a própria Constituição que abriu o espaço em que ele coube. Cumprir a forma é fácil quando a forma foi feita sob medida.
O que esse desenho não entrega é justamente o que qualquer empresário precisa: tempo entre conhecer o custo e assumir o compromisso. Não se pede a ninguém que assine um contrato cujo preço será informado depois da assinatura.
E não é despreparo. A própria transição reservou 2026, para o sistema em geral, como ano de teste e adaptação, porque quem a desenhou sabia que empresa precisa de tempo para se ajustar. Sabia-se. Mesmo assim, marcou-se a decisão para setembro e deixou-se o preço para dezembro. Não é acidente de percurso: é escolha.
O setor ainda tem uma conta a mais para fazer
Nada disso é bastidor jurídico. É preço de cardápio, margem e contrato — e, para bares e restaurantes, com uma camada a mais.
E essa camada funciona de modo diferente em cada uma das duas portas.
No Simples "puro", a empresa segue as regras do próprio Simples: não se apropria de créditos de IBS e CBS, e o cliente sujeito ao regime regular aproveita crédito limitado ao montante desses tributos devido dentro do Simples.
No híbrido, muda a lógica. Ao levar IBS e CBS para o regime regular, entram em cena também os regimes específicos da Lei Complementar 214/2025, por força do art. 41, caput e § 3º. Nas operações de bares e restaurantes alcançadas pelos arts. 273 a 276 — fornecimento de alimentação e de bebidas não alcoólicas preparadas no próprio estabelecimento, observadas as exclusões legais as alíquotas de IBS e CBS são reduzidas em 40%, mas o art. 276 veda ao adquirente apropriar créditos sobre essa operação. Isso não transforma o restaurante em contribuinte de um tributo cumulativo: a vedação é ao crédito do adquirente, e a casa, no regime regular, segue submetida às regras gerais de creditamento de suas aquisições, com os respectivos requisitos e vedações. E ficam fora desse regime específico, entre outras hipóteses, as bebidas alcoólicas, os produtos adquiridos de terceiros e revendidos sem preparo no estabelecimento e determinados fornecimentos de alimentação a pessoa jurídica sob contrato.
A consequência é direta: o mix de operações de cada casa muda a conta, e a comparação entre as duas portas, inclusive quanto ao crédito do cliente pessoa jurídica, não é intuitiva. O bar em que a bebida alcoólica pesa não tem o mesmo problema do restaurante que vive de contrato corporativo, nem da lanchonete de balcão. Isso não se resolve por regra geral e não se calcula com precisão enquanto faltar a alíquota da CBS.
Isso precisa ser dito agora, não em 2028
Esta é a reforma tributária mais importante da história recente do país. Levou décadas para sair do papel e vai reger a vida do setor pelas próximas décadas. Uma mudança dessa envergadura não pode começar assim, pedindo fé ao contribuinte em lugar de informação.
Quem trabalha com o setor não pode se calar, e o setor não pode tratar o assunto como assunto de contador. A implantação está só começando: virão dezenas de outros atos, prazos e regulamentos, e o padrão aceito agora em silêncio será o padrão de tudo o que vier depois. Registrar a crítica hoje, com nome, data e dispositivo, é o que permite exigir que o próximo prazo seja desenhado ao contrário, informação primeiro, decisão depois.
Quem paga a conta não pode ser o último a saber quanto ela custa.
O que fazer com os dias que restam
Indignação não paga boleto, e o prazo corre.
Primeiro, o que não se resolve por regra geral: a análise. Peso das bebidas alcoólicas, contratos com pessoa jurídica, perfil dos clientes, estrutura de compras e custo de conformidade de sair da guia única. É isso que decide, não o palpite de alíquota da semana.
Feita a análise, muitas casas ainda chegarão ao dia 30 sem resposta segura, porque falta o número. Para essas, entra o segundo critério: a reversibilidade. E aqui as portas não são simétricas. Optar em setembro pode ser desfeito até 30 de novembro. Não optar não pode ser desfeito: tranca a empresa no Simples "puro" por todo o primeiro semestre de 2027, com a próxima chance só em março, para valer em julho.
Por isso, e assumindo o que isso significa: para quem chegar ao fim de setembro sem uma resposta clara, a decisão menos pior é a que pode ser desfeita, optar pelo regime regular e usar o prazo de cancelamento para reavaliar. É uma estratégia de preservação de reversibilidade, não a afirmação de que o híbrido sairá mais barato para essa empresa. E não é a escolha ótima: a ótima exigiria conhecer a alíquota, e foi o próprio Estado que inviabilizou essa hipótese.
Anote três datas: 30 de setembro, 30 de novembro, que pode ser prorrogado, e vale acompanhar e 15 de dezembro de 2026.
E não decida no automático. Procure seu advogado de confiança que conheça o setor de alimentação fora do lar!
Fontes normativas e institucionais: Emenda Constitucional nº 132/2023 (arts. 127 e 130 do ADCT); Lei Complementar nº 214/2025, com as alterações da Lei Complementar nº 227/2026 (arts. 14, 41, 47, 273 a 276, 344, 347, 349, 353 e 475); Lei Complementar nº 214/2025, art. 47, §9º; Resoluções CGSN nº 186 e nº 190, de 2026; Resolução CGIBS nº 14/2026; Receita Federal e Ministério da Fazenda, orientações oficiais de 1º de setembro de 2026, e Portal do Simples Nacional.