
Artigo
A Expropriação Voluntária: O preço invisível de construir um império sem arquitetura patrimonial
Entenda por que a sua excelência em gerar caixa não é o suficiente para proteger o seu padrão de vida da fricção tributária e do risco de ruína
Pasta da LiberdadeA educação financeira é a chave para a autonomia. De forma simples e direta, a coluna ’Pasta da Liberdade’, assinada por Fernando Batalha, descomplica a economia. O objetivo é transformar conhecimento em liberdade de escolha, permitindo que você exerça sua cidadania com mais consciência e autonomia.
09/04/2026 16h49
Por: Redação 1
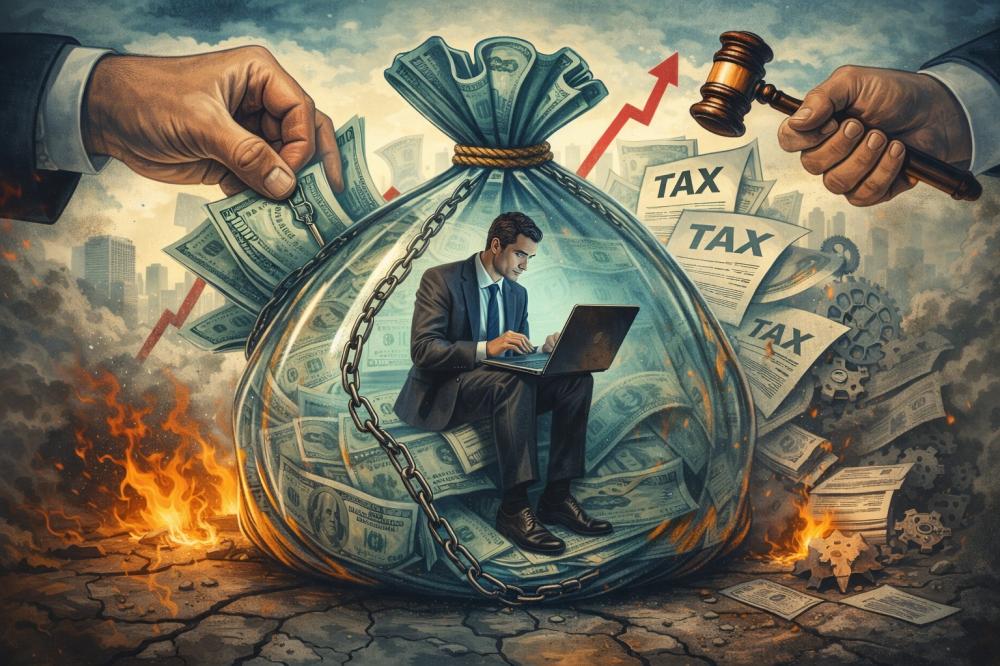
O mercado ensina o profissional de alta performance a ser uma máquina de faturamento. Você otimiza o seu tempo, eleva o valor da sua hora e foca implacavelmente na rentabilidade bruta dos seu trabalho e investimentos. Mas há um dreno silencioso operando no fundo do seu balanço patrimonial: a ineficiência fiscal. O Estado é um sócio que não assume o risco da sua operação, não trabalha aos domingos, mas tem o direito adquirido sobre o topo do seu esforço.
A Fricção Fiscal e o "Giro" de Carteira
O primeiro sintoma do amadorismo patrimonial é a fricção fiscal gerada pela impaciência. Muitos investidores gastam horas buscando a "oportunidade da semana" no mercado financeiro, girando a carteira e pagando impostos a cada nova movimentação. Ignoram que o maior prêmio livre de risco do mercado não está na próxima ação promissora, mas na eficiência do próprio código tributário.
A cada DARF antecipado pelo giro desnecessário de patrimônio, você destrói a base do seu juro composto. O imposto que você paga hoje por falta de estratégia de alocação é o capital que não estará trabalhando por você na próxima década.
A Escolha Cega do Regime Tributário
É costumeiro observar empresas escolhendo o regime tributário sem o devido planejamento. Também é comum empresas que, mesmo depois dessa escolha inicial, deixam de revisitar os motivos que levaram à opção feita. A questão é que a empresa não é estática, e um bom gestor precisa acompanhar as mudanças constantes.
Como diz Lulu Santos “tudo muda o tempo todo no mundo”. O faturamento muda, a margem de lucro muda, os custos mudam, a folha muda, e agora até as regras tributárias mudam. O regime que fazia sentido ontem pode não ser o melhor hoje. Quando o empresário decide viver no piloto automático, acaba perdendo, sem nem perceber, dinheiro e oportunidades.
O nosso tão conhecido Simples Nacional, por exemplo, sempre foi visto como uma escolha fácil e muitas vezes vantajosa, mas será que com a Reforma Tributária esse cenário continuará dessa forma? Como todo bom advogado diria: depende de cada caso. Na hipótese de o empresário decidir sair do Simples, precisará verificar se é mais vantajoso para seu negócio optar pelo Lucro Real ou pelo Lucro Presumido, verificando os prós e os contras de cada um desses regimes e como estes irão impactar na saúde financeira da sua empresa.
Ao simplificar ou apressar demais essas decisões o empresário pode estar pagando tributo a mais, o que impede o investimento, a modernização, o reforço do caixa ou até mesmo a melhora da vida pessoal dos sócios. Valores “dados de presente para o fisco” em decorrência de um mau planejamento ou da ausência de um planejamento poderiam estar sendo reinvestidos no âmbito profissional ou pessoal.
Portanto, a escolha do regime tributário não deve ser tratada como mais um check list nos afazeres. Deve ser feita com muito cuidado, exige análise de cálculos comparativos e adequação à realidade operacional do negócio. Mais do que isso: exige também revisão periódica. Com uma das maiores cargas tributárias do mundo, toda oportunidade legalmente possível deve ser aproveitada pelo Contribuinte.
A Inércia Tributária na Pessoa Física
A verdadeira rebelião contra a ineficiência do sistema tributário não é a sonegação, que é apenas um convite para o risco de ruína, mas a inteligência de usar as próprias regras do jogo a seu favor. O segundo sintoma da falta de planejamento é a doação voluntária.
Existe uma engrenagem legal, chancelada pela Receita Federal, desenhada especificamente para blindar uma fatia exata e considerável da sua renda tributável anual. É a elisão fiscal na sua forma mais pura: redirecionar o capital que obrigatoriamente iria para o imposto de volta para a construção do seu patrimônio.
No entanto, o profissional que não utiliza essa estrutura de diferimento está, literalmente, deixando uma gorjeta anual gigantesca na mesa do Estado. Isso não acontece por falta de recursos, mas por pura preguiça de estruturar a alocação de forma profissional. Você negocia os seus contratos com a faca nos dentes, mas aceita pagar a alíquota máxima de imposto de renda por inércia, financiando a máquina pública com o dinheiro que deveria estar financiando a sua soberania.
A Confusão Patrimonial e o Risco de Ruína
Em pleno 2026, ainda é comum encontrarmos empresários que não diferenciam a conta pessoal da conta da empresa. Pagam escola do filho com cartão do CNPJ, quitam despesas familiares com dinheiro da empresa e usam o fluxo de caixa sem nenhuma organização ou prestação de contas. A princípio, isso pode ser visto apenas como um desleixo inofensivo na contabilidade do negócio, mas, juridicamente, esses hábitos podem ser o início de um problema muito mais grave.
Ao não estabelecer uma separação entre pessoa física e pessoa jurídica, os sócios podem causar a chamada “confusão patrimonial” e, consequentemente, assumir o risco de eventuais constrições atingirem seu patrimônio pessoal. O Código Civil é expresso quando afirma que a pessoa jurídica não se confunde com seus sócios e garante a autonomia patrimonial, visando justamente à proteção tanto da independência financeira do negócio como do patrimônio pessoal e familiar.
Manter as contas da empresa separadas das contas e gastos pessoais não é mera burocracia: é um cuidado necessário para a defesa presente e futura dos bens e direitos conquistados. Quando o empresário ignora este princípio, um eventual momento de crise no negócio pode gerar um verdadeiro furacão na sua vida pessoal, visto que é possível que o Judiciário entenda pela desconsideração da personalidade jurídica da empresa e decida estender os efeitos da dívida aos bens particulares dos sócios.
Por isso, nem sempre a escolha mais prática para o dia a dia é a mais segura e indicada. Separar as contas da empresa das contas pessoais, definir o pró-labore, retirar lucros com o devido planejamento e prezar pela organização financeira são cuidados indispensáveis para aqueles que desejam a preservação do patrimônio empresarial e pessoal.
O Pedágio da Morte
Ainda que você seja impecável na gestão da sua carteira e elimine a fricção fiscal em vida, a verdadeira armadilha costuma estar no longo prazo. Acumular bens e liquidez exclusivamente na Pessoa Física pode até amaciar o ego na hora de olhar o balanço anual, mas é um erro primário de arquitetura. O CPF é um excelente lugar para se viver, mas um território devastador para se proteger um legado.
É exatamente neste ponto que a inteligência financeira esbarra no seu limite e a engenharia jurídica precisa assumir o protagonismo da defesa. Quando o patrimônio é erguido de forma desprotegida na pessoa física, a sucessão se transforma em uma liquidação forçada. O pedágio de transmissão, custos de um inventário, somando honorários advocatícios, impostos (ITCMD) e cartório, pode consumir entre 15% e 40% do império que levou uma vida inteira para ser construído.
A Holding como Cofre e Sucessão
Ainda existe a crença que a Holding Familiar ou Sociedade Patrimonial são elementos longínquos para serem utilizados apenas por famílias milionárias. A realidade é que, este instituto pode ser de muita utilidade para quem possui um patrimônio e deseja fazer uma organização em vida para que imóveis, participações e outros bens e direitos possam seguir uma lógica de sucessão. Nestes casos, a família concentra todo o patrimônio em uma estrutura societária cujo objetivo é administrar, gerir e proteger o patrimônio.
Todos nós já escutamos falar de uma briga familiar pelos bens do falecido e um inventário que dura anos e anos, e isso é comum: inventário causa desgaste, pode ser extremamente longo, gerar despesas altíssimas com imposto, custas processuais e cartorárias, honorários advocatícios, e eventuais despesas geradas pelo próprio processo, como realização de perícia para apurar o valor de um certo bem, por exemplo.
Nesse sentido, a ideia de fazer o inventário em vida pode ser atraente para muitas pessoas que desejem deixar tudo devidamente organizado para seus herdeiros. Em um cenário hipotético de uma família com pai, mãe e alguns filhos: o pai e a mãe constituem a empresa, integralizam nela o patrimônio familiar e, depois, integram seus filhos também como sócios possuidores de quotas. Essa família poderá estabelecer no contrato social as regras de entrada, saída e administração mais apropriadas para sua situação específica, trazendo previsibilidade e evitando conflitos futuros.
Tratando de tributos, é possível que existam muitas vantagens com esse planejamento prévio. Mas é importante uma análise técnica de cada caso, para verificar a incidência ou não de cada tributo e estabelecer uma organização sucessória viável e interessante para os envolvidos. É importante frisar que não existe mágica fiscal capaz de desonerar o contribuinte, mas um bom planejamento tributário para a sucessão dos bens pode fazer uma diferença significativa no montante gasto com tributação.
Nenhumcomentário
* O conteúdo de cada comentário é de responsabilidade de quem realizá-lo. Nos reservamos ao direito de reprovar ou eliminar comentários em desacordo com o propósito do site ou com palavras ofensivas.
Mostrar mais comentários


© Copyright 2026 - Todos os direitos reservados