Justiça tributária: o limite invisível entre arrecadar e romper a confiança
Por que a legitimidade do tributo importa mais do que a alíquota

Direito no CardápioNa coluna semanal, Luiz Henrique do Amaral oferece uma leitura direta sobre tributação, direito e o impacto real das regras no dia a dia de bares, restaurantes e de quem produz.
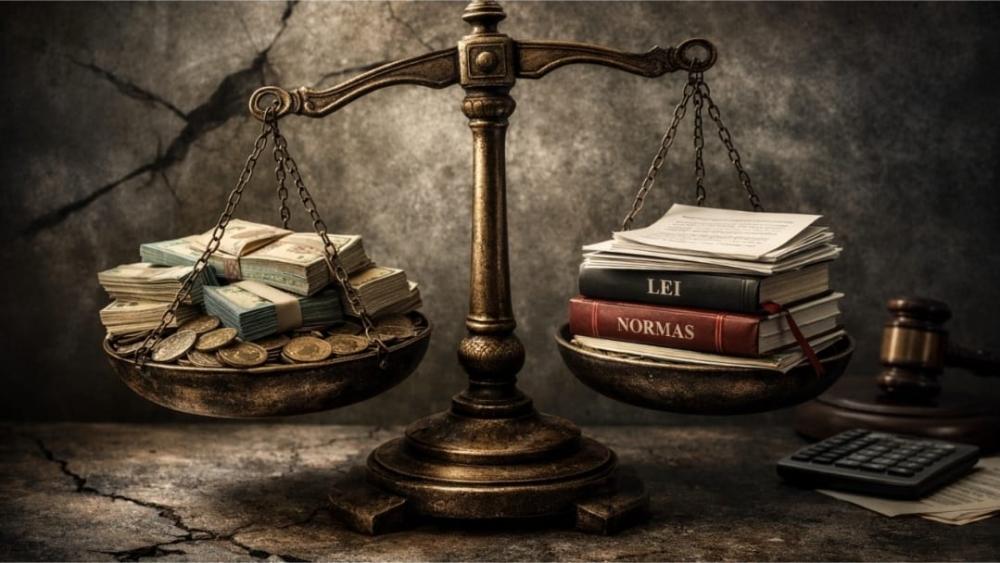
Entre o último fechamento de caixa e o primeiro planejamento do ano seguinte, o empresário faz algo que vai além dos números. Ele decide se confia. Se investe. Se amplia. Ou se recua.
A virada do ano não é apenas contábil. Ela é simbólica. E talvez por isso seja o momento adequado para a reflexão que ficou em suspenso nos textos anteriores: o problema não é pagar tributo; o problema é pagar tributo sem justiça perceptível.
A legitimidade do tributo não nasce da lei, nasce da justiça
O Direito Tributário ensina — e a história confirma — que validade formal não é sinônimo de legitimidade social.
O jurista Rudolf von Jhering sustentava que o Direito só se mantém vivo quando é reconhecido, defendido e sentido como justo pela sociedade. Quando essa percepção se rompe, a norma até continua existindo, mas perde algo essencial: adesão espontânea.
No campo tributário, isso é ainda mais sensível. Nenhum Estado arrecada apenas pela força. A arrecadação depende, em larga medida, da aceitação social do tributo como contribuição legítima ao pacto coletivo.
Quando o tributo deixa de parecer justo, ele não deixa de ser pago — mas passa a ser cumprido com resistência silenciosa.
O risco institucional da tributação que não se assume
A combinação de ampliação de base, redução discreta de benefícios e ausência de transparência explícita produz um efeito corrosivo: o empresário percebe que paga mais, mas não entende claramente por quê.
Do ponto de vista jurídico, a lei pode estar formalmente correta. Do ponto de vista fiscal, a arrecadação cresce. Mas do ponto de vista institucional, algo se desgasta: a confiança no sistema.
Tributação que não se assume publicamente, que não é debatida de forma clara e que desloca o ônus sem diálogo tende a gerar efeitos conhecidos:
-
retração de investimentos,
-
planejamento cada vez mais defensivo,
-
crescimento da informalidade,
-
distanciamento entre Estado e quem produz.
Isso não é ideologia. É dinâmica social previsível.
Justiça tributária como condição de sustentabilidade econômica
Justiça tributária não significa ausência de tributo. Significa proporcionalidade, previsibilidade, transparência e respeito à capacidade contributiva.
Quando esses elementos se enfraquecem, o tributo deixa de ser percebido como instrumento de organização social e passa a ser visto como custo imposto unilateralmente.
Nesse momento, o empresário não deixa de cumprir a lei — ele deixa de acreditar no sistema.
E um sistema que depende apenas da coerção, e não da confiança, torna-se:
-
mais caro de fiscalizar,
-
mais instável,
-
menos eficiente,
-
e menos sustentável no longo prazo.
O ponto cego do empresário isolado
Há, porém, um aspecto decisivo que essa discussão revela: o empresário isolado quase nunca consegue transformar essa realidade sozinho.
Individualmente, ele sente o impacto no caixa, na margem e na decisão de investir. Mas isoladamente, sua capacidade de influenciar o sistema é mínima.
O risco é cair em uma armadilha silenciosa: reclamar em privado, adaptar-se em silêncio e aceitar como inevitável aquilo que poderia ser debatido coletivamente.
É aqui que a reflexão deixa de ser apenas jurídica e passa a ser estratégica.
Associativismo: da sobrevivência individual à defesa coletiva da justiça tributária
A história do Direito Econômico mostra que sistemas tributários mais equilibrados não surgem do silêncio, mas da representação legítima.
Entidades de classe empresariais existem exatamente para isso:
-
transformar percepções individuais em pautas coletivas;
-
qualificar o debate com dados, técnica e racionalidade;
-
dar voz institucional a quem, sozinho, é vulnerável;
-
criar canais legítimos de diálogo com o Estado.
O associativismo não é um ato político-partidário. É um instrumento de equilíbrio institucional.
Quando empresários se organizam, deixam de reagir apenas aos efeitos e passam a participar da construção das regras. Não para negar o tributo, mas para defender que ele seja justo, previsível e compatível com a realidade de quem produz.
A virada do ano como ponto de decisão
Ao entrar em 2026, o debate que se impõe não é apenas técnico. É estrutural.
Não se trata de discutir se houve aumento de imposto sob determinada classificação jurídica. Trata-se de refletir se o modelo adotado fortalece ou enfraquece a confiança no sistema tributário.
E essa reflexão não se faz sozinho.
Ela exige empresários conscientes de que representação legítima não é custo, é proteção institucional.
Exige entidades atentas, técnicas e atuantes. Exige diálogo qualificado antes que ajustes silenciosos se tornem rupturas evidentes.
Justiça tributária não se pede, se constrói
A trilogia (O presente de Natal que ninguém pediu , O aumento que não veio no anúncio, mas chegou na conta), se encerra com uma constatação simples e incômoda: tributos injustos não fortalecem o Estado; fragilizam o sistema.
A legitimidade do tributo nasce da justiça percebida, e a justiça percebida depende de transparência, diálogo e equilíbrio. Onde esses elementos faltam, cresce a desconfiança. Onde cresce a desconfiança, o sistema perde adesão.
Por isso, a defesa da justiça tributária não é confronto. É responsabilidade.
E o associativismo empresarial deixa de ser apenas opção e passa a ser condição para transformar a realidade, proteger quem produz e garantir que o sistema continue sendo respeitado — não por medo, mas por legitimidade.
Quando empresários se organizam, o debate deixa de ser silencioso. E sistemas só evoluem quando deixam de ser impostos e passam a ser discutidos.