A Moeda, O Dilema.
O caos começa sempre pela confiança.

Perspectivas e Horizontes"Perspectivas e Horizontes" é uma coluna que explora a diversidade de temas que moldam o nosso mundo, unindo o rigor técnico com o cultural. De questões estratégicas e jurídicas ligadas ao setor marítimo e de energia, até reflexões sobre sustentabilidade, ESG e direito internacional, o espaço oferece uma análise que procura a profundidade de tópicos essenciais. Ao mesmo tempo, abre-se para o lado mais humano e subjetivo, tocando em temas como astrologia, viagens, história e literatura. Essa coluna não se limita a um único universo de ideias; ela é um convite para explorar as conexões entre o factual e o reflexivo, o presente e o futuro, o técnico e o cultural. Aqui, o leitor encontrará tanto soluções práticas para os desafios contemporâneos quanto provocações intelectuais que inspiram novos horizontes. Assinada por Zilan da Costa e Silva
Há moedas que se confundem com impérios. O denário romano, a libra esterlina britânica, o florim holandês, o dólar americano. Cada uma dessas unidades monetárias foi mais do que um instrumento de troca: foi a cristalização de um poder, a tradução numérica de um destino histórico. Kenneth Rogoff, em Our Dollar, Your Problem, retoma esse fio condutor que atravessa séculos de hegemonias monetárias para oferecer um diagnóstico inquietante: o dólar, ainda hegemônico, vive o crepúsculo de seu apogeu, a sua maturidade tardia. E como todo poder que se pretende eterno, arrasta consigo os germes de sua própria contestação. O título evoca a célebre frase de John Connally, secretário do Tesouro de Nixon, quando confrontado pelos europeus, em 1971, após a suspensão da conversibilidade em ouro: “Our dollar, your problem”. Rogoff insinua, porém, que talvez já não seja apenas “vosso problema”, mas também o dilema existencial da própria América, presa à armadilha de sua moeda universal.
A história da moeda dominante é rara e lenta em suas transições. Um ou dois séculos de supremacia, quase sempre encerrados por guerras, revoluções ou colapsos fiscais. A Espanha do século XVI, alimentada pela prata arrancada da terra com sangue indígena; a Holanda mercantilista, criadora da primeira nota bancária garantida em metal; a Inglaterra vitoriana, cuja libra irradiava confiança e disciplina orçamentária. Até que as guerras mundiais e a estatura industrial americana entregaram ao dólar o cetro invisível das finanças globais. Bretton Woods cristalizou esse arranjo, amarrando todas as moedas ao dólar e o dólar ao ouro. Mas quando Nixon fechou a janela em 1971, o que restou foi algo mais nu e mais cru: a moeda fiduciária - confiança na capacidade do Federal Reserve de preservar o poder de compra e na potência da economia americana. A promessa passou a ser política, não metálica; fé e disciplina, não metal precioso.
Rogoff insiste que essa promessa foi sempre ambígua, porque a inflação, ainda que repudiada em discurso, é a válvula de escape inevitável dos impérios endividados. Como no século XVI se cortava a borda das moedas ou se misturava cobre à prata, hoje se deixa correr uma inflação inesperada que rebaixa o peso real da dívida e corrói, silenciosamente, a riqueza dos credores estrangeiros. A Europa aprendeu isso nos anos 1970, quando suas reservas em dólar encolheram em valor real, e o mundo voltou a experimentar no pós-pandemia a mesma sensação: a moeda de reserva global é também instrumento de política doméstica de Washington, indiferente ao resto. “Nosso dólar, vosso problema” é a frase que condensa esse paradoxo, mas Rogoff argumenta que, à medida que as rachaduras fiscais e políticas se alargam nos Estados Unidos, o problema começa a ser também deles.
O livro percorre os rivais derrotados que tentaram, em diferentes épocas, contestar o dólar. A União Soviética, com seu rublo inconvertível, jamais poderia aspirar ao estatuto global: faltava-lhe mercado, confiança e abertura. Mas não era óbvio nos anos 1950 e 1960 que o capitalismo triunfaria; Samuelson, Rostow e outros acreditaram seriamente que a URSS poderia alcançar o PIB americano, ainda que sua vitrine fosse composta de filas intermináveis e mercadorias medíocres. O Japão, por sua vez, parecia nos anos 1980 o verdadeiro sucessor. Sua disciplina industrial, a sofisticação tecnológica, a coesão social e a ascensão do iene alimentaram o temor de Washington. Mas a pressão para valorizar o iene, as bolhas especulativas e a década perdida ceifaram a possibilidade de hegemonia. O euro, surgido como promessa de união monetária, perdeu força diante da crise da dívida soberana e da ausência de uma política fiscal unificada. Em todos os casos, o dólar resistiu, não apenas pela força americana, mas pelos limites internos dos rivais.
A China, porém, é outro caso. O renminbi carrega a ambição explícita de substituir a centralidade do dólar em pelo menos parte do sistema financeiro global. Rogoffdedica páginas a Zhu Rongji, o premier que antecipou riscos, ao Banco Popular da China, e ao gradualismo que abriu brechas de conversibilidade. A China já construiu uma rede de comércio e financiamento lastreada no renminbi, do cinturão e rota à acumulação de reservas em países aliados. Mas ainda faltam as condições essenciais: Estado de direito confiável, abertura plena de capitais, autonomia monetária frente ao Partido Comunista. Sem essas âncoras, o renminbi continua sendo uma moeda forte sob tutela política, o que limita sua pretensão universal. Mesmo assim, o simples fato de que a China rivalize, e que busque dolarizar menos suas transações, já sinaliza um mundo fragmentado.
O que ameaça o dólar, portanto, não é a substituição imediata por outra moeda, mas a erosão gradual de sua centralidade. O futuro pode ser menos um império monetário único e mais um sistema policêntrico: dólar, euro, renminbi, moedas digitais emitidas por bancos centrais. Rogoff dedica especial atenção às criptomoedas e às CBDCs. As primeiras, afirma, encontram valor apenas no submundo — no tráfico, na evasão, na resistência estatal —, mas jamais poderão, sem regulação, substituir o dinheiro soberano. A tecnologia pode ser fascinante, mas a história mostra que o poder de emitir moeda está entranhado no Estado, não nos algoritmos. As CBDCs, ao contrário, carregam a marca da autoridade estatal e já se expandem em mais de 90% dos bancos centrais do BIS. Para alguns países, são apenas modernização dos pagamentos; para outros, são tentativa geopolítica de conter a penetração do dólar em seus sistemas financeiros. A China, com seu e-CNY, vê nisso um caminho para criar corredores paralelos, fora do alcance das sanções americanas.
O dilema é que o privilégio do dólar — o “exorbitantprivilege” de que falou Valéry Giscard d’Estaing — é também uma armadilha. Os Estados Unidos financiam seus déficits a custo reduzido, emitem dívida que o mundo inteiro compra, projetam poder por meio de sanções que só funcionam porque o dólar é onipresente. Mas esse privilégio é, ao mesmo tempo, dependência: depende da confiança dos outros em que os EUA manterão estabilidade, previsibilidade e respeito a contratos. Com déficits crônicos, polarização política e tentação inflacionária, essa confiança pode se reduzir. Rogoff alerta que o dólar, embora dominante, pode estar no pico de sua hegemonia. A queda não precisa ser substituição imediata, mas um encolhimento relativo, uma órbita mais baixa em um mundo mais instável.
Esse cenário é carregado de riscos. Se o dólar perde força, os países não ganham estabilidade: ao contrário, multiplicam-se as crises cambiais, os ataques especulativos, a fragmentação das reservas. O sistema global pode tornar-se mais frágil, mais sujeito a hiperinflações e colapsos locais, como já se viu em Argentina, Líbano, Venezuela. O dólar foi, paradoxalmente, tanto âncora quanto instrumento de desestabilização. Retirá-lo do centro sem substituto confiável é mergulhar na incerteza. A Pax Dollar, como a chama Rogoff, pode estar terminando, mas seu fim não trará paz — trará turbulência.
O pano de fundo filosófico é mais amplo: toda moeda dominante é, antes de tudo, um pacto de confiança coletiva. Não há ouro suficiente para lastrear impérios; o que sustenta o valor é a crença compartilhada de que aquela unidade será aceita amanhã, que o poder que a emite não implodirá. Essa confiança é política, não técnica. É o que faltou à URSS, é o que o Japão perdeu em sua bolha, é o que o euro nunca conquistou plenamente. E é o que os Estados Unidos, com seu teatro de polarizações e déficits, arriscam dilapidar. A moeda é o espelho da ordem; quando o espelho racha, não é só a moeda que cai, mas a própria ordem mundial que se fragmenta.
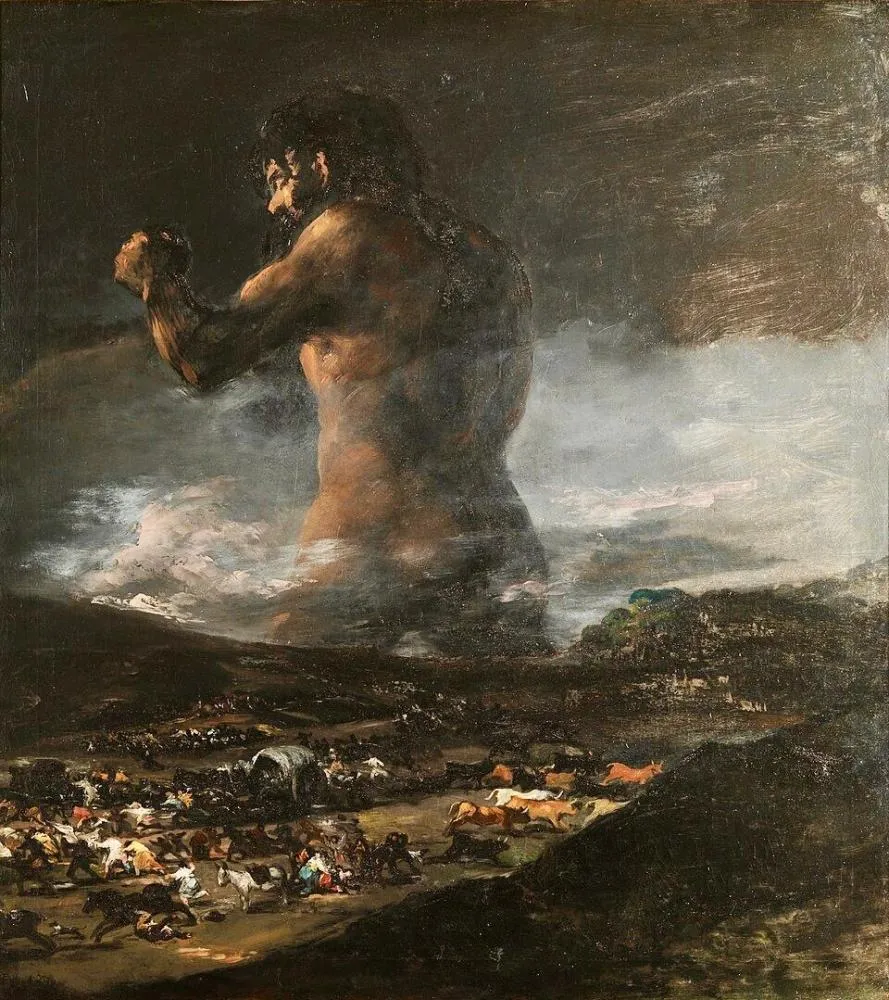
O livro de Rogoff, portanto, não é apenas uma crônica financeira; é uma advertência civilizacional. Ele escreve como quem enxerga no dinheiro a ossatura invisível da história, e no dólar, um colosso que já mostra fissuras. A ingenuidade de crer que as taxas de juros reais seriam baixas para sempre, ou que a dívida não importa, é denunciada como mito contemporâneo. A complacência americana, que trata o dólar como destino eterno, é vista como arrogância. E o mundo, mesmo amigos e aliados, já não compartilha dessa fé. A música, o cinema e a cultura americana podem continuar a seduzir, mas os bancos centrais e os ministérios das finanças olham com receio para o futuro.
Talvez o mais inquietante seja a lembrança de que as grandes transições monetárias da história vieram acompanhadas de choques violentos: guerras de religião, batalhas navais, revoluções industriais, colapsos fiscais. Se a era do dólar se encaminha ao ocaso, não se deve esperar uma substituição pacífica, mas sim uma década ou mais de instabilidade. O dinheiro, afinal, é a forma mais concreta da fé secular moderna; perder essa fé é perder a ordem. Rogoff, com sua experiência acadêmica e institucional, oferece um mapa de riscos, não de certezas. Ele insiste que o dólar ainda está em boa saúde relativa, mas envelhece; é moeda de meia-idade tardia, cuja longevidade dependerá de reformas domésticas que hoje parecem improváveis.
Em última instância, o dilema não é do dólar, é do mundo. A dominância americana proporcionou previsibilidade, mas também desequilíbrios; reduziu custos de transação, mas concentrou poder. Viver num mundo sem moeda hegemônica única pode ser, ao mesmo tempo, libertação e condenação. Libertação porque países escapam da sombra de Washington; condenação porque a fragmentação gera volatilidade, crises em cascata, impossibilidade de coordenação global. Se o século XXI for de moedas múltiplas, será também de instabilidade múltipla.Entropia.
A entropia, nesse contexto, não é apenas metáfora, mas diagnóstico: quanto mais o sistema monetário global se fragmenta, mais cresce a desordem, os atritos e a imprevisibilidade. O dólar funcionou, por décadas, como uma força de baixa entropia, reduzindo incertezas e oferecendo uma âncora comum. Se esse polo se enfraquece, não emerge de imediato um substituto; o que se instala é um estado entrópico de múltiplas moedas competindo, reservas diversificadas, fluxos instáveis. Em termos históricos, cada hegemonia retardou a dispersão, mas nenhuma a suprimiu. O que Rogoff sugere, e o que a física confirma, é que a ordem monetária não desaparece subitamente — ela se dissolve em fragmentos, até que a entropia da desordem imponha um novo pacto ou um novo centro de gravidade.
E assim, a frase de Connally ressoa com ironia: “Nosso dólar, vosso problema”. Hoje talvez devêssemos inverter: “Vosso dólar, nosso dilema”. Pois o destino da moeda americana não é apenas uma questão nacional, mas o eixo em torno do qual gravitam todas as economias, todos os mercados, todas as expectativas de futuro. O problema é de todos, e o dilema é comum. Se a confiança se rompe, não haverá refúgio seguro — apenas a travessia incerta de um mundo sem âncora.